
大摩将Coinbase评级下调至减码,目标价降至120美元
2026-11-04 09:53:17
美国投资银行摩根士丹利(Morgan Stanley)下调加密货币交易所Coinbase(COIN)股票评级,从<strong>「中性」</strong>降至<strong>「减码」</strong>,并将目标价从<strong>258 美元</strong>大幅下修至<strong>120 美元</strong>,理由包括:<br>- 加密货币交易活动持续低迷<br>- 营收前景转弱<br>- 市场不确定性升高<br>这些因素可能在未来数年持续压抑公司获利表现。
摩根士丹利大幅下修Coinbase 财务前景
摩根士丹利分析师Michael Cyprys 在周一发布的研究报告中指出,市场对Coinbase 获利复苏的信心已经减弱。除了交易活动不如预期,近期币安遭骇事件也加剧加密货币市场的不确定性,使交易所未来的营收展望面临更多压力。
摩根士丹利同步大幅下修Coinbase 未来两年的财务预测。 2027 年营收预估下调28%,调整后EBITDA(税息折旧及摊销前获利)预估下调47%;2028 年营收与调整后EBITDA 预估则分别下修18% 和25%。
该行目前预估,Coinbase 到2028 年的正常化EBITDA 将降至24 亿美元,较2025 年水准低约14%,即使公司持续拓展新业务,也难以完全抵销核心交易业务放缓带来的影响。此外,摩根士丹利也将Coinbase 的EBITDA 估值倍数从20 倍降至12 倍,反映对公司未来成长性及获利能力的评价转趋保守。
第三季营收下滑35%
此次评级调降,也与Coinbase 上周公布的第三季财报表现疲弱有关。公司第三季营收为12.2 亿美元,较去年同期下滑35%,与前一季相比则大致持平。
其中,交易收入年减44% 至5.9 亿美元,订阅及服务收入则年减20% 至5.7 亿美元。交易业务受到市场活动降温冲击,第三季加密货币市场总交易量较前一季下滑10%,同时市场价格波动率降至多年低点,进一步降低投资人的交易意愿。
Coinbase 对第四季的展望也未显示业务将迅速反弹。截至10 月25 日,公司第四季累计交易收入约1.65 亿美元,并预估订阅及服务收入介于5.5 亿至6.3 亿美元。
成本方面,Coinbase 预估第四季调整后营业费用将达10.1 亿至11.6 亿美元,高于第三季的9.75 亿美元。不过,公司已将全年调整后费用预测下修至41.5 亿至43 亿美元。
整体而言,摩根士丹利认为,Coinbase 正面临交易收入成长放缓与营运成本压力并存的局面。在加密货币市场交易热度尚未明显回升之际,即使公司积极拓展订阅服务及其他新业务,短期内仍难以弥补核心交易收入下滑所造成的影响。
 相关阅读
-
米家智能腰部按摩仪2今日众筹仅379元:4个按摩头实现揉压双重按摩体验链资讯 2026-11-04 09:49:01
-
红杉资本发布Kalshi早期募资报告:五年逆袭至400亿美元估值链百科 2026-11-04 09:43:25
-
AI冲击数学界:柯洁的真实处境揭示了什么?链资讯 2026-11-04 09:42:53
-
美国正式批准艾滋病预防仿制药物 每年不到300元惠及全球链资讯 2026-11-04 09:36:18
-
苹果新财季财报发布,多项核心指标创历史新高链百科 2026-11-04 09:34:00
-
美国放宽新车油耗标准引多州起诉,通用、福特、丰田等汽车巨头全力支持链资讯 2026-11-04 09:29:38
-
民主党七成概率控制参众两院,美股面临哪些风险?链百科 2026-11-04 09:24:36
-
小米机器人首次挑战8小时作业,雷军晒视频展示汽车工厂全天生产能力链资讯 2026-11-04 09:24:05
-
萧敬腾开箱张雪机车冠军版,惊艳车上字样引发震撼,期间甜蜜秀恩爱链资讯 2026-11-04 09:18:21
-
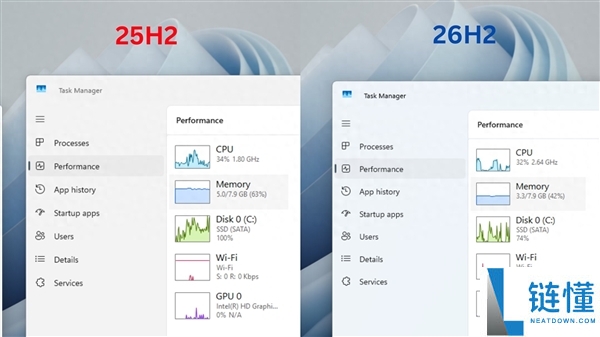
微软大幅优化Windows 11:8GB内存电脑性能提升高达40%实测分析链资讯 2026-11-04 09:12:37
 热门资讯