
Navitas AI半导体业绩爆发:分析其高风险投资潜力
2026-11-06 10:59:39
功率半导体厂商Navitas Semiconductor(NVTS)于11月4日美股盘后公布了2026年第三季度财报,营收与盈利指标均超出市场预期,叠加四季度营收指引同比高增,推动股价大幅走高。在AI基建需求升温的背景下,这份财报被视作增长拐点信号。然而,经过对财务细节与业务环境的拆解后可见,公司仍然属于高风险投资标的,以下多重隐患尚未消除:
市场波动性
竞争加剧
供应链不确定性
第三季度公司实现营收1400万美元,同比增长38%,为2024年以来首次录得同比正增长。调整后每股亏损0.03美元,优于分析师普遍预期的0.04美元。GAAP口径毛利率达21.5%,较上年同期的负值、二季度0.4%的水平实现大幅抬升。业绩向好带动机构评级上调。Rosenblatt将公司评级从中性上调至买入,Craig-Hallum从持有上调至买入,两家机构均维持13美元目标价不变。公司同时披露,第四季度营收指引区间为1550万至1650万美元,以区间中值计算同比增幅可达119%。
市场关注的GAAP毛利率跳升并非全部来自经营效率提升,会计核算变动是主要推力。财报期内部分收购获得的技术资产完成摊销,直接减少营业成本项下的摊销费用,推高当期毛利率表现。切换至非GAAP口径,公司三季度毛利率为40%,较前期几乎没有变动,核心盈利能力并未出现与GAAP数据匹配的大幅跃升。
增长表象之下,亏损压力持续累积。三季度公司GAAP运营亏损达3440万美元,上年同期为1940万美元,亏损规模同比显著走阔。更大压力将在四季度显现。公司预计四季度非GAAP运营费用较三季度高出约50%,增量主要来自新完成收购的Claros业务。收购资产的相关成本会在交割首日全额计入报表,对应收入释放通常需要更长传导周期。营收指引增幅远低于费用增幅,意味着非GAAP运营亏损在指引中值水平下将进一步扩大。
截至目前公司仍未摆脱净亏损状态,完整盈利拐点尚未明确。加权流通股数量较一年前增长23%,股本持续稀释摊薄原有股东权益。现金及现金等价物从2025年末的2.369亿美元升至5.315亿美元,但本次财报未附带现金流量表,资金增长的具体来源无法明确核实。业务层面,公司核心产品面向AI基础设施提供功率半导体与供电解决方案,增长高度绑定AI算力建设节奏。当前社区层面对数据中心项目开发的反对声音逐步上升,可能成为业务扩张的长期逆风。
综合来看,Navitas三季度展现出增长修复态势,但盈利质量存疑、成本压力上行与下游环境波动共同构成风险约束,更适合高风险承受能力的投资者。后续可重点观察四季度营收与费用落地情况,以及AI基础设施业务收入占比能否推进至40%的预设目标。
 相关阅读
-
USDS是什么币?深入解析Sky Dollar与sUSDS的收益与风险链百科 2026-11-06 10:50:32
-
如何将PayPal资金转账到Binance交易平台?链百科 2026-11-06 10:40:28
-
2026年UNI币投资价值分析:Uniswap的机会与风险解读链百科 2026-11-06 10:31:09
-
22999元起!苹果首款触屏MacBook Pro正式上市:首搭灵动岛与发光Logo回归链资讯 2026-11-06 10:24:47
-
Polygon计划硬分叉追回680万美元损失,币安与Polymarket携手救助链百科 2026-11-06 10:21:11
-
中国科学家创造已知最低温度人造物质:仅9.7皮开尔文,刷新人类冷冻纪录链资讯 2026-11-06 10:19:19
-
奕境曾清林提倡终身质保成为行业新标准:好政策应无截止日期链资讯 2026-11-06 10:12:30
-
川普媒体突然转移4259枚BTC!10亿美元债务或致卖币危机?链百科 2026-11-06 10:12:04
-
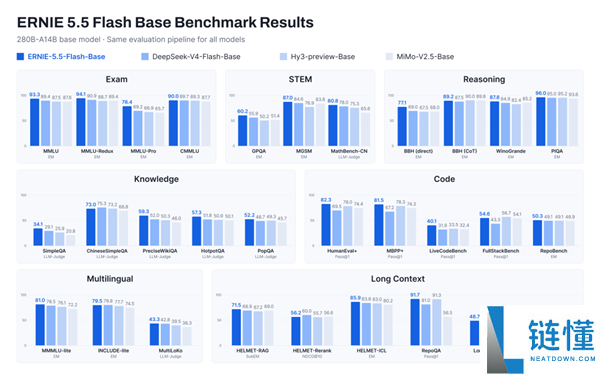
百度文心5.5 Flash Base正式开源:33.5万亿Token助力AI发展链资讯 2026-11-06 10:07:13
-
香港新法:加密税务申报要求交易所从明年起收集客户交易资料链百科 2026-11-06 10:02:56
 热门资讯